

Hướng dẫn mua bảo hiểm xe cơ giới & cách xử lý khi xảy ra tai nạn
1. Vì sao bạn cần hiểu rõ bảo hiểm xe cơ giới trước khi quá muộn?
Trong bối cảnh mật độ phương tiện ngày càng tăng, đặc biệt tại các thành phố du lịch như Đà Nẵng, nguy cơ va chạm giao thông gần như luôn hiện hữu. Chỉ một tình huống bất ngờ như xe phía trước phanh gấp, đường trơn trượt hoặc thiếu quan sát cũng có thể dẫn đến tai nạn.
Điều đáng nói là rất nhiều người dù đã mua bảo hiểm xe cơ giới nhưng lại không hiểu rõ mình được bảo vệ những gì, cần làm gì khi xảy ra sự cố. Hệ quả là khi tai nạn xảy ra, họ xử lý theo cảm tính, dẫn đến mất quyền lợi bồi thường hoặc thiệt hại tài chính lớn hơn cần thiết.
Vì vậy, việc hiểu rõ cách mua bảo hiểm đúng và cách xử lý tai nạn bài bản không chỉ giúp bạn tiết kiệm tiền mà còn đảm bảo an toàn cho chính mình và những người xung quanh.
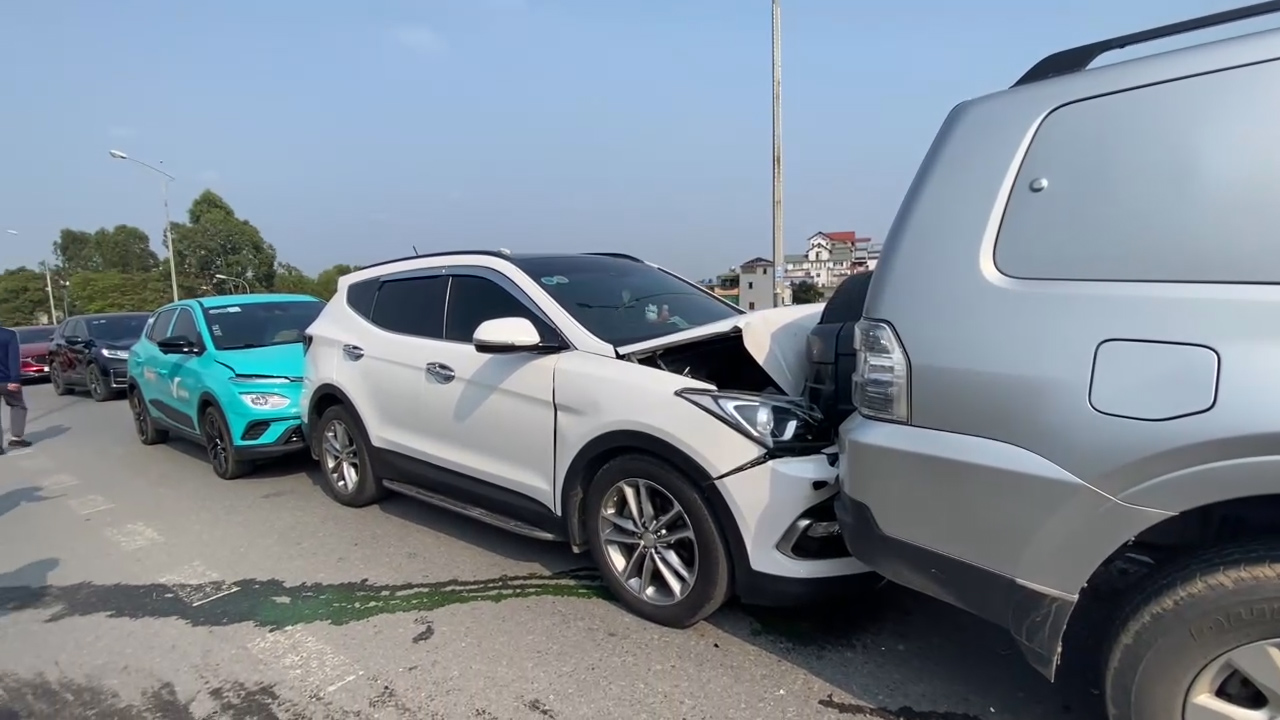
2. Bảo hiểm xe cơ giới là gì? Hiểu đúng để không mua “cho có”
Bảo hiểm xe cơ giới là một dạng hợp đồng tài chính giữa bạn và công ty bảo hiểm. Khi có sự cố nằm trong phạm vi bảo hiểm, công ty sẽ đứng ra chi trả một phần hoặc toàn bộ thiệt hại theo thỏa thuận.
Nhiều người thường hiểu sai rằng “có bảo hiểm là được lo hết”, nhưng thực tế mỗi loại bảo hiểm chỉ bảo vệ trong phạm vi nhất định.
Ví dụ:
Nếu bạn chỉ mua bảo hiểm trách nhiệm dân sự, công ty bảo hiểm chỉ chi trả cho bên bị bạn gây thiệt hại, không chi trả cho xe của bạn.
Nếu muốn bảo vệ xe của mình, bạn bắt buộc phải mua thêm bảo hiểm vật chất xe.
Chính vì vậy, việc hiểu rõ từng loại bảo hiểm là điều bắt buộc trước khi quyết định mua.
3. Phân tích chi tiết các loại bảo hiểm xe cơ giới
Bảo hiểm trách nhiệm dân sự (bắt buộc)
Đây là loại bảo hiểm mà bất kỳ chủ xe nào cũng phải có khi tham gia giao thông. Khi xảy ra tai nạn và bạn là người có lỗi, bảo hiểm này sẽ thay bạn chi trả chi phí thiệt hại cho bên thứ ba.
Ví dụ thực tế:
Bạn va chạm với một xe máy khiến người đi xe bị thương và xe hư hỏng. Lúc này, bảo hiểm trách nhiệm dân sự sẽ chi trả chi phí y tế và sửa xe cho người bị nạn theo mức quy định.
Tuy nhiên, cần lưu ý:
Mức bồi thường có giới hạn
Không chi trả cho xe của bạn
Bảo hiểm vật chất xe (rất nên có)
Đây là loại bảo hiểm quan trọng nếu bạn sở hữu ô tô hoặc xe có giá trị cao. Bảo hiểm này giúp bạn giảm thiểu chi phí sửa chữa khi xe bị:
Va chạm
Lật xe
Ngập nước
Thiên tai
Ví dụ:
Xe bạn bị ngập nước do mưa lớn tại Đà Nẵng, chi phí sửa chữa động cơ có thể lên đến hàng chục triệu. Nếu có bảo hiểm vật chất, bạn sẽ được chi trả phần lớn chi phí này.
Bảo hiểm tai nạn người trên xe
Loại bảo hiểm này hỗ trợ chi phí y tế cho chính bạn và hành khách đi cùng xe trong trường hợp xảy ra tai nạn.
Điểm mạnh:
Chi trả nhanh
Thủ tục đơn giản hơn so với bảo hiểm khác
Bảo hiểm mất cắp, cháy nổ
Dù ít xảy ra hơn, nhưng khi đã xảy ra thì thiệt hại thường rất lớn. Bảo hiểm này phù hợp với:
Xe mới
Xe đỗ qua đêm ngoài trời
Khu vực có rủi ro cao
4. Hướng dẫn thủ tục mua bảo hiểm xe cơ giới
Bước 1: Xác định nhu cầu thực tế
Trước khi mua, bạn cần trả lời rõ:
- Bạn sử dụng xe nhiều hay ít?
- Có thường xuyên đi xa không?
- Xe có giá trị cao không?
Nếu bạn chỉ đi trong nội thành, ít di chuyển, có thể chọn gói cơ bản. Ngược lại, nếu thường xuyên đi đường dài, nên chọn gói đầy đủ.
Bước 2: Chuẩn bị thông tin và giấy tờ
Việc cung cấp thông tin chính xác là cực kỳ quan trọng. Sai thông tin có thể khiến bạn bị từ chối bồi thường.
Bạn cần chuẩn bị:
- Giấy đăng ký xe
- CCCD/CMND
- Thông tin chi tiết về xe
Bước 3: Lựa chọn đơn vị bảo hiểm
Đây là bước quyết định trải nghiệm của bạn sau này. Một công ty bảo hiểm tốt không chỉ nằm ở giá mà còn ở:
- Tốc độ xử lý hồ sơ
- Mạng lưới garage liên kết
- Chất lượng chăm sóc khách hàng
Bước 4: Đọc kỹ hợp đồng
Phần lớn tranh chấp bảo hiểm đều đến từ việc không đọc kỹ hợp đồng.
Bạn cần chú ý:
- Điều khoản loại trừ
- Mức khấu trừ
- Quy trình bồi thường
Bước 5: Thanh toán và lưu trữ bảo hiểm
Sau khi hoàn tất, bạn sẽ nhận:
Giấy chứng nhận bảo hiểm
Hợp đồng (bản giấy hoặc điện tử)
👉 Nên lưu cả bản mềm trong điện thoại để sử dụng khi cần.
5. Cách xử lý khi gặp tai nạn giao thông
Đây là phần quan trọng nhất mà nhiều người thường lúng túng.
Tình huống 1: Va chạm nhẹ, không có người bị thương
Trong trường hợp này, nhiều người chọn “giải quyết nhanh” bằng cách tự thỏa thuận. Tuy nhiên, bạn vẫn nên:
- Chụp ảnh hiện trường
- Ghi nhận thông tin
- Thông báo bảo hiểm
Việc này giúp bạn tránh rủi ro nếu sau đó phát sinh tranh chấp.
Tình huống 2: Tai nạn có người bị thương
Ưu tiên hàng đầu là cứu người:
- Gọi cấp cứu ngay lập tức
- Không di chuyển nạn nhân nếu không cần thiết
- Giữ nguyên hiện trường
Sau đó mới tiến hành các bước liên quan đến bảo hiểm.
Tình huống 3: Xe không thể di chuyển
Trong các trường hợp xe hư hỏng nặng, nằm giữa đường hoặc trong khu vực nguy hiểm, việc tự xử lý có thể gây rủi ro lớn hơn. Lúc này, bạn nên liên hệ đơn vị cứu hộ chuyên nghiệp như Cứu hộ 119 để được hỗ trợ kịp thời.
Dịch vụ cứu hộ sẽ giúp:
- Di chuyển xe an toàn
- Tránh gây thêm hư hỏng
- Đảm bảo không làm ảnh hưởng giao thông
6. Quy trình yêu cầu bồi thường
Sau khi tai nạn xảy ra, nhiều người loay hoay không biết bắt đầu từ đâu. Quy trình chuẩn sẽ gồm:
Thông báo bảo hiểm càng sớm càng tốt
Ngay khi xảy ra tai nạn, bạn nên gọi hotline của công ty bảo hiểm để được hướng dẫn. Một số đơn vị có thể từ chối bồi thường nếu bạn báo quá muộn.
Chuẩn bị hồ sơ đầy đủ
Hồ sơ càng đầy đủ thì thời gian xử lý càng nhanh. Thông thường sẽ bao gồm:
- Giấy bảo hiểm
- Ảnh hiện trường
- Biên bản công an (nếu có)
- Giấy tờ xe
- Giám định và sửa chữa
Công ty bảo hiểm sẽ:
Cử giám định viên
Xác định mức thiệt hại
Chỉ định garage sửa chữa
Nhận bồi thường
Bạn có thể:
Sửa xe tại garage liên kết (bảo hiểm thanh toán trực tiếp)
Hoặc nhận tiền bồi thường
7. Những sai lầm khiến bạn mất quyền lợi bảo hiểm
Đây là những lỗi rất phổ biến:
- Tự ý rời khỏi hiện trường
- Không gọi bảo hiểm ngay
- Lái xe khi có nồng độ cồn
- Không có bằng lái hợp lệ
👉 Những lỗi này có thể khiến bảo hiểm từ chối chi trả hoàn toàn.
8. Chủ động phòng tránh rủi ro – giải pháp thông minh hơn
Bảo hiểm chỉ giúp bạn xử lý hậu quả, còn cách tốt nhất vẫn là giảm thiểu khả năng xảy ra tai nạn ngay từ đầu.
Một trong những giải pháp được nhiều người lựa chọn hiện nay là:
- Thuê xe có tài xế chuyên nghiệp
- Sử dụng dịch vụ vận chuyển uy tín
- Hạn chế tự lái đường dài khi không quen địa hình
Điều này đặc biệt phù hợp với các chuyến du lịch hoặc công tác.
9. Kết luận
Bảo hiểm xe cơ giới không đơn thuần là một loại giấy tờ bắt buộc, mà là một công cụ giúp bạn:
- Bảo vệ tài chính
- Giảm áp lực khi xảy ra sự cố
- Xử lý tình huống chuyên nghiệp hơn
Quan trọng hơn, việc hiểu rõ cách mua và cách sử dụng bảo hiểm sẽ giúp bạn luôn ở thế chủ động trong mọi tình huống.
👉 Hãy kiểm tra lại bảo hiểm xe của bạn ngay hôm nay, và lưu sẵn số cứu hộ như Cứu hộ 119 để sẵn sàng ứng phó khi cần thiết.


